

Sector financiero
Sistema financiero
43.2 % del PIB es el saldo del crédito de los bancos al sector privado en 2025
11.5 % de rentabilidad de los bancos en 2025, la más baja desde 2009
Ciudad de Guatemala · Foto: Ches Hernandez, CC BY-SA 3.0
El Banco Mundial mide el desarrollo de un sistema financiero en cuatro partes: profundidad, acceso, eficiencia y estabilidad. La profundidad es cuánto crédito y cuántos depósitos hay frente a la economía; la eficiencia, cuánto cuesta prestar y cuánta competencia hay; la estabilidad, qué tan sólidos están los bancos. El acceso está en el tema Inclusión financiera.
En diciembre de 2025 un préstamo en quetzales costaba en promedio 12.92 % al año y un depósito de ahorro o a plazo rendía 4.94 %. Desde 2005 la diferencia ronda los 8 puntos. Descontada la inflación, el préstamo costó 11.09 % en 2025, lo más alto desde 2009.
Los préstamos en mora pasaron de 1.3 % de la cartera en 2022 a 2.4 % en 2025. Banrural, el Industrial y G&T Continental guardan el 65.7 % de los depósitos de las personas.
Profundidad
Crédito al sector privado
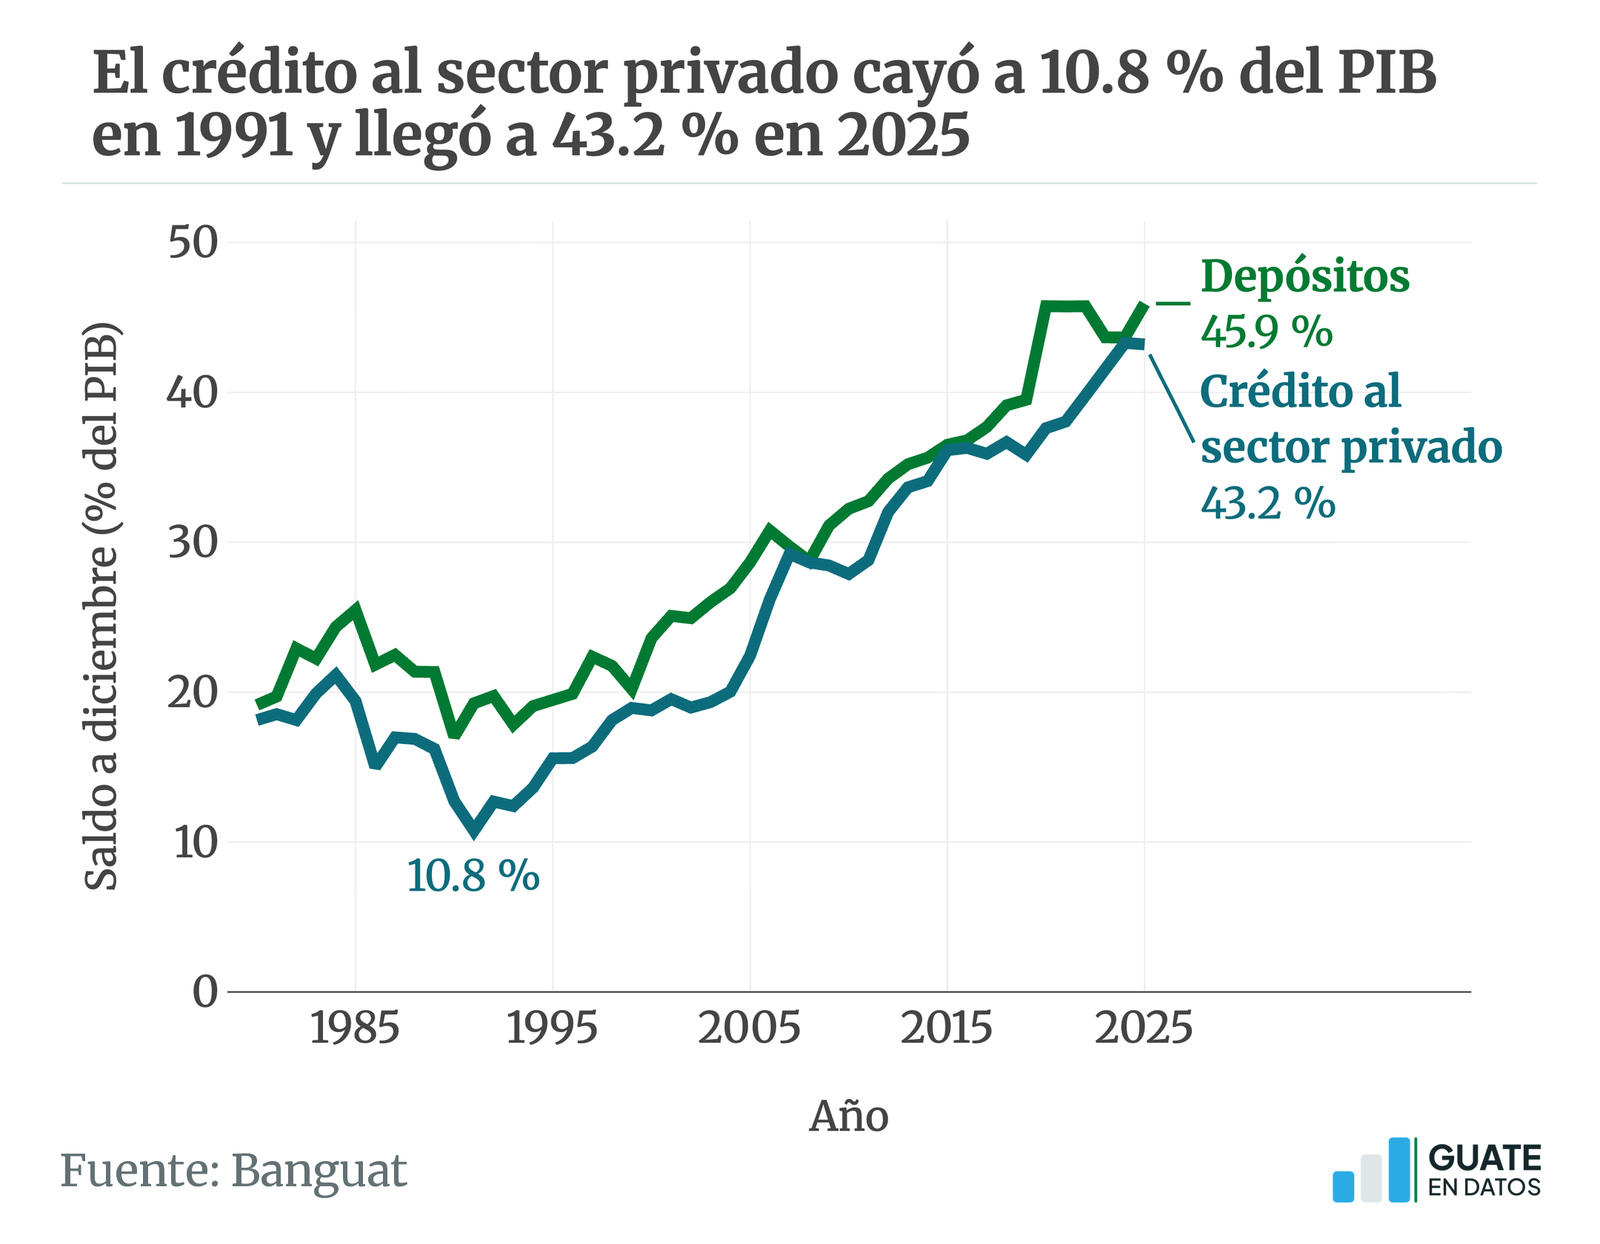
El crédito al sector privado cayó a 10.8 % del PIB en 1991 y llegó a 43.2 % en 2025
El saldo del crédito de los bancos al sector privado era el 18.1 % del PIB en 1980 y el 21.1 % en 1984. En 1990, cuando el PIB a precios corrientes creció 44.9 % con la inflación de ese año, bajó a 12.7 %, y en 1991 llegó a su mínimo: 10.8 %.
Desde entonces subió casi sin pausa. Su máximo fue 43.3 % en 2024, y en 2025 quedó en 43.2 %: Q409,087 millones.
Los depósitos llegaron al 45.9 % del PIB en 2025, su máximo. En 2020 saltaron de 39.5 % a 45.7 %. En 2025 el crédito equivale al 94.1 % de los depósitos, y el 18.7 % de los depósitos está en moneda extranjera.
Desde 2000 las dos series incluyen lo que está en moneda extranjera. El crédito es el de los bancos: no incluye cooperativas ni microfinancieras.
Fuente: Banguat
Ver datos
| «Fecha» | CreditoSectorPrivadoMillonesGTQ | DepositosMonedaNacionalMillonesGTQ | DepositosMonedaExtranjeraMillonesGTQ | DepositosTotalesMillonesGTQ | PIBNominalMillonesGTQ | PIBFuente | CreditoSectorPrivadoPorcentajePIB | DepositosPorcentajePIB |
|---|---|---|---|---|---|---|---|---|
| 1980 | 1,343.4 | 1,418 | NA | 1,418 | 7,407.2 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.14 | 19.14 |
| 1981 | 1,499.7 | 1,595.1 | NA | 1,595.1 | 8,091.8 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.53 | 19.71 |
| 1982 | 1,486.4 | 1,878 | NA | 1,878 | 8,194.8 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.14 | 22.92 |
| 1983 | 1,694.1 | 1,891.8 | NA | 1,891.8 | 8,507.5 | Banguat, base 1958 retropolada al empalme 2001-2025 | 19.91 | 22.24 |
| 1984 | 1,882.4 | 2,168 | NA | 2,168 | 8,902.7 | Banguat, base 1958 retropolada al empalme 2001-2025 | 21.14 | 24.35 |
| 1985 | 2,039.4 | 2,677.2 | NA | 2,677.2 | 10,509.9 | Banguat, base 1958 retropolada al empalme 2001-2025 | 19.4 | 25.47 |
| 1986 | 2,234.9 | 3,250.8 | NA | 3,250.8 | 14,888.9 | Banguat, base 1958 retropolada al empalme 2001-2025 | 15.01 | 21.83 |
| 1987 | 2,827.6 | 3,744 | NA | 3,744 | 16,649.6 | Banguat, base 1958 retropolada al empalme 2001-2025 | 16.98 | 22.49 |
| 1988 | 3,260.7 | 4,126.3 | NA | 4,126.3 | 19,313.6 | Banguat, base 1958 retropolada al empalme 2001-2025 | 16.88 | 21.36 |
| 1989 | 3,609.7 | 4,752.5 | NA | 4,752.5 | 22,265.2 | Banguat, base 1958 retropolada al empalme 2001-2025 | 16.21 | 21.34 |
| 1990 | 4,111.1 | 5,495.7 | NA | 5,495.7 | 32,260.2 | Banguat, base 1958 retropolada al empalme 2001-2025 | 12.74 | 17.04 |
| 1991 | 4,784.3 | 8,563.4 | NA | 8,563.4 | 44,467.3 | Banguat, base 1958 retropolada al empalme 2001-2025 | 10.76 | 19.26 |
| 1992 | 6,445.1 | 10,019.3 | NA | 10,019.3 | 50,749.8 | Banguat, base 1958 retropolada al empalme 2001-2025 | 12.7 | 19.74 |
| 1993 | 7,490.3 | 10,774.2 | NA | 10,774.2 | 60,392.9 | Banguat, base 1958 retropolada al empalme 2001-2025 | 12.4 | 17.84 |
| 1994 | 9,564.4 | 13,388.1 | NA | 13,388.1 | 70,194 | Banguat, base 1958 retropolada al empalme 2001-2025 | 13.63 | 19.07 |
| 1995 | 12,479.4 | 15,572.8 | NA | 15,572.8 | 80,052.9 | Banguat, base 1958 retropolada al empalme 2001-2025 | 15.59 | 19.45 |
| 1996 | 14,007.2 | 17,850.8 | NA | 17,850.8 | 89,756.2 | Banguat, base 1958 retropolada al empalme 2001-2025 | 15.61 | 19.89 |
| 1997 | 16,604.1 | 22,675.3 | NA | 22,675.3 | 101,408.1 | Banguat, base 1958 retropolada al empalme 2001-2025 | 16.37 | 22.36 |
| 1998 | 21,144.4 | 25,368 | NA | 25,368 | 116,589.4 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.14 | 21.76 |
| 1999 | 24,099.9 | 25,704.8 | NA | 25,704.8 | 127,178.7 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.95 | 20.21 |
| 2000 | 26,439.9 | 33,148.2 | 72.9 | 33,221.1 | 140,768.3 | Banguat, base 1958 retropolada al empalme 2001-2025 | 18.78 | 23.6 |
| 2001 | 30,281.9 | 36,829 | 2,054.9 | 38,883.9 | 154,988.8 | Banguat, empalme 2001-2025 (referencia 2013) | 19.54 | 25.09 |
| 2002 | 32,531.2 | 39,455.8 | 3,293.3 | 42,749.1 | 171,446.5 | Banguat, empalme 2001-2025 (referencia 2013) | 18.97 | 24.93 |
| 2003 | 35,444.2 | 42,774.8 | 4,899.1 | 47,673.9 | 183,286.3 | Banguat, empalme 2001-2025 (referencia 2013) | 19.34 | 26.01 |
| 2004 | 39,772.3 | 46,442.7 | 7,032.1 | 53,474.8 | 198,552.1 | Banguat, empalme 2001-2025 (referencia 2013) | 20.03 | 26.93 |
| 2005 | 48,277.3 | 53,527.5 | 8,138.9 | 61,666.4 | 215,183.1 | Banguat, empalme 2001-2025 (referencia 2013) | 22.44 | 28.66 |
| 2006 | 62,357.2 | 63,374.8 | 9,891.7 | 73,266.5 | 238,022.8 | Banguat, empalme 2001-2025 (referencia 2013) | 26.2 | 30.78 |
| 2007 | 78,567 | 67,504.4 | 12,386.1 | 79,890.5 | 268,823.8 | Banguat, empalme 2001-2025 (referencia 2013) | 29.23 | 29.72 |
| 2008 | 87,209.4 | 73,160.6 | 14,286.5 | 87,447.1 | 304,329.3 | Banguat, empalme 2001-2025 (referencia 2013) | 28.66 | 28.73 |
| 2009 | 88,189.3 | 78,448.3 | 17,999.3 | 96,447.6 | 309,985.6 | Banguat, empalme 2001-2025 (referencia 2013) | 28.45 | 31.11 |
| 2010 | 93,249.8 | 86,458.6 | 21,343.8 | 107,802.4 | 334,434.2 | Banguat, empalme 2001-2025 (referencia 2013) | 27.88 | 32.23 |
| 2011 | 106,391.8 | 96,434.5 | 24,484.3 | 120,918.8 | 369,350.1 | Banguat, empalme 2001-2025 (referencia 2013) | 28.81 | 32.74 |
| 2012 | 125,175.5 | 106,635.8 | 27,239.2 | 133,875 | 390,926 | Banguat, empalme 2001-2025 (referencia 2013) | 32.02 | 34.25 |
| 2013 | 140,158.7 | 115,105.8 | 31,467.7 | 146,573.5 | 416,383.2 | Banguat, empalme 2001-2025 (referencia 2013) | 33.66 | 35.2 |
| 2014 | 152,455 | 125,778.2 | 33,656.5 | 159,434.7 | 447,326.3 | Banguat, empalme 2001-2025 (referencia 2013) | 34.08 | 35.64 |
| 2015 | 172,036.2 | 138,435.5 | 35,324.5 | 173,760 | 476,022.8 | Banguat, empalme 2001-2025 (referencia 2013) | 36.14 | 36.5 |
| 2016 | 182,198.7 | 147,855.5 | 36,879.2 | 184,734.7 | 502,001.7 | Banguat, empalme 2001-2025 (referencia 2013) | 36.29 | 36.8 |
| 2017 | 189,042.9 | 159,353.2 | 39,102.8 | 198,456 | 526,507.4 | Banguat, empalme 2001-2025 (referencia 2013) | 35.91 | 37.69 |
| 2018 | 202,220.6 | 170,159.3 | 45,604.8 | 215,764.1 | 551,368.1 | Banguat, empalme 2001-2025 (referencia 2013) | 36.68 | 39.13 |
| 2019 | 212,828.7 | 189,147 | 45,512.6 | 234,659.6 | 593,972 | Banguat, empalme 2001-2025 (referencia 2013) | 35.83 | 39.51 |
| 2020 | 225,715.1 | 219,767.7 | 54,777.8 | 274,545.5 | 600,122.5 | Banguat, empalme 2001-2025 (referencia 2013) | 37.61 | 45.75 |
| 2021 | 254,438.8 | 239,916.3 | 65,874 | 305,790.3 | 668,680.5 | Banguat, empalme 2001-2025 (referencia 2013) | 38.05 | 45.73 |
| 2022 | 294,739.3 | 265,850 | 73,036.1 | 338,886.1 | 740,807.5 | Banguat, empalme 2001-2025 (referencia 2013) | 39.79 | 45.75 |
| 2023 | 338,631.9 | 283,311.8 | 73,409 | 356,720.8 | 816,859.9 | Banguat, empalme 2001-2025 (referencia 2013) | 41.46 | 43.67 |
| 2024 | 380,321.9 | 306,252.6 | 77,270.3 | 383,522.9 | 878,387.4 | Banguat, empalme 2001-2025 (referencia 2013) | 43.3 | 43.66 |
| 2025 | 409,087.1 | 353,654.9 | 81,204.3 | 434,859.2 | 947,005.5 | Banguat, empalme 2001-2025 (referencia 2013) | 43.2 | 45.92 |
Crédito al sector privado en la región
En 2024 el crédito al sector privado fue 36.8 % del PIB en Guatemala y 78.5 % en Honduras
Con la medida que el FMI armoniza entre países y publica el Banco Mundial, el crédito al sector privado de Guatemala fue el 36.8 % del PIB en 2024, sexto entre nueve países de Centroamérica, México y República Dominicana. Honduras tuvo 78.5 %, 2.1 veces más, y Panamá 77.0 %.
Debajo de Guatemala quedan México, con 35.1 %, Nicaragua, con 32.3 %, y República Dominicana, con 31.9 %.
Esa medida cuenta los préstamos a empresas privadas no financieras y a hogares, con las mismas reglas para todos los países. Banguat publica una medida más amplia, que da 43.3 % para el mismo año.

Fuente: Banco Mundial
Ver datos
| «Pais» | CodigoISO3 | Fecha | CreditoSectorPrivadoPorcentajePIB |
|---|---|---|---|
| Honduras | HND | 2024 | 78.46 |
| Panamá | PAN | 2024 | 76.96 |
| El Salvador | SLV | 2024 | 63.36 |
| Costa Rica | CRI | 2024 | 51.23 |
| Belice | BLZ | 2024 | 41.28 |
| Guatemala | GTM | 2024 | 36.78 |
| México | MEX | 2024 | 35.07 |
| Nicaragua | NIC | 2024 | 32.33 |
| República Dominicana | DOM | 2024 | 31.92 |
Eficiencia
Tasas activa y pasiva
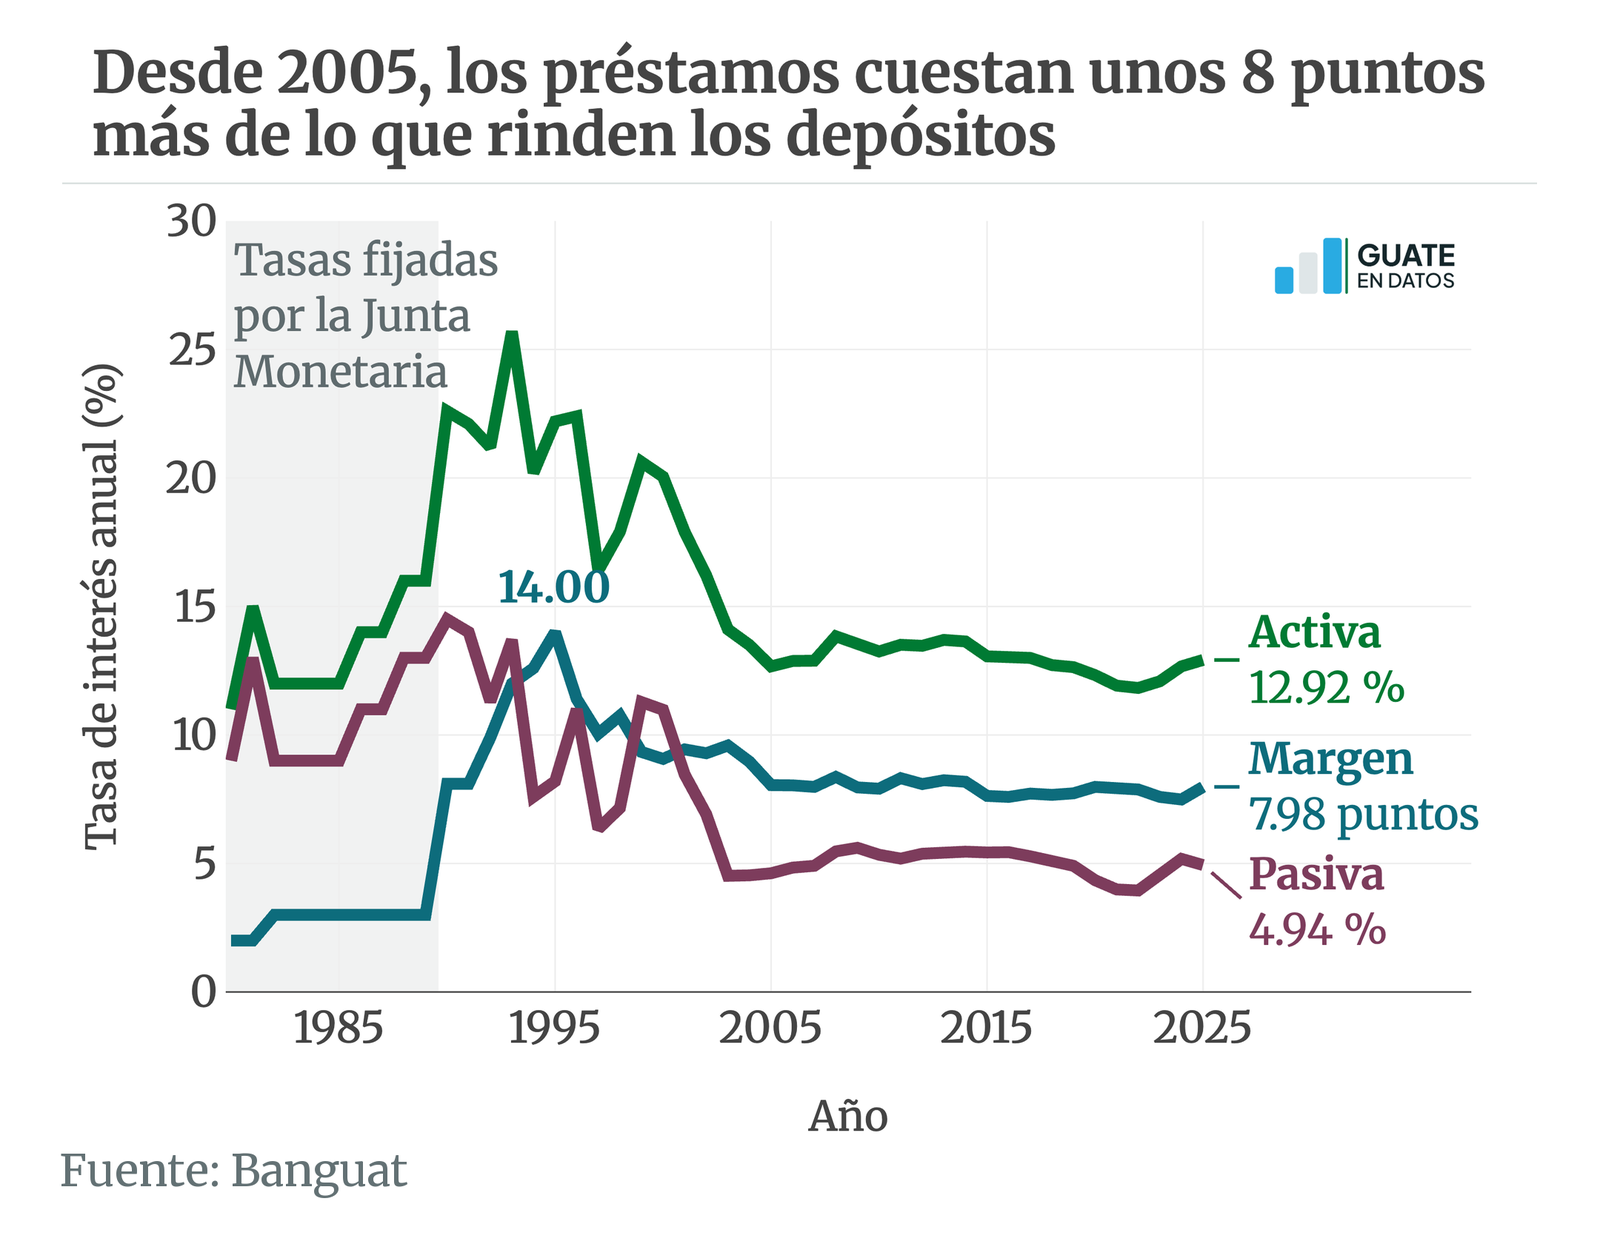
Desde 2005, los préstamos cuestan unos 8 puntos más de lo que rinden los depósitos
La tasa activa es el interés promedio de los préstamos en quetzales del sistema bancario, sin las tarjetas de crédito; la pasiva, el de los depósitos de ahorro y a plazo. En diciembre de 2025 eran 12.92 % y 4.94 %: un margen de 7.98 puntos.
Hasta agosto de 1989 la Junta Monetaria fijaba las tasas, y el margen era de 2 a 3 puntos. Con la liberación la activa llegó a 25.70 % en 1993 y el margen a 14.00 puntos en 1995.
Desde 2005 el margen se mueve entre 7.49 y 8.37 puntos, y la activa entre 11.83 % (2022) y 13.84 % (2008).
En septiembre de 2026 la activa era 13.07 % y la pasiva 4.62 %, un margen de 8.45 puntos, el más ancho desde mayo de 2005. La pasiva baja todos los meses desde diciembre de 2025.
Fuente: Banguat
Ver datos
| «Anio» | TasaActivaPorcentaje | TasaPasivaPorcentaje | MargenPuntos | Cuadro |
|---|---|---|---|---|
| 1980 | 11 | 9 | 2 | pim03 |
| 1981 | 15 | 13 | 2 | pim03 |
| 1982 | 12 | 9 | 3 | pim03 |
| 1983 | 12 | 9 | 3 | pim03 |
| 1984 | 12 | 9 | 3 | pim03 |
| 1985 | 12 | 9 | 3 | pim03 |
| 1986 | 14 | 11 | 3 | pim03 |
| 1987 | 14 | 11 | 3 | pim03 |
| 1988 | 16 | 13 | 3 | pim03 |
| 1989 | 16 | 13 | 3 | pim03 |
| 1990 | 22.6 | 14.5 | 8.1 | pim03 |
| 1991 | 22.1 | 14 | 8.1 | pim03 |
| 1992 | 21.2 | 11.3 | 9.9 | pim03 |
| 1993 | 25.7 | 13.7 | 12 | pim03 |
| 1994 | 20.2 | 7.6 | 12.6 | pim03 |
| 1995 | 22.2 | 8.2 | 14 | pim03 |
| 1996 | 22.4 | 11 | 11.4 | imm04 e imm05, diciembre |
| 1997 | 16.4 | 6.35 | 10.05 | imm04 e imm05, diciembre |
| 1998 | 17.91 | 7.16 | 10.75 | imm04 e imm05, diciembre |
| 1999 | 20.62 | 11.28 | 9.34 | imm04 e imm05, diciembre |
| 2000 | 20.05 | 10.98 | 9.07 | imm04 e imm05, diciembre |
| 2001 | 17.9 | 8.46 | 9.44 | imm04 e imm05, diciembre |
| 2002 | 16.2 | 6.91 | 9.29 | imm04 e imm05, diciembre |
| 2003 | 14.11 | 4.52 | 9.59 | imm04 e imm05, diciembre |
| 2004 | 13.5 | 4.54 | 8.96 | imm04 e imm05, diciembre |
| 2005 | 12.67 | 4.62 | 8.05 | imm04 e imm05, diciembre |
| 2006 | 12.88 | 4.84 | 8.04 | imm04 e imm05, diciembre |
| 2007 | 12.89 | 4.91 | 7.98 | imm04 e imm05, diciembre |
| 2008 | 13.84 | 5.47 | 8.37 | imm04 e imm05, diciembre |
| 2009 | 13.57 | 5.61 | 7.96 | imm04 e imm05, diciembre |
| 2010 | 13.25 | 5.34 | 7.91 | imm04 e imm05, diciembre |
| 2011 | 13.51 | 5.19 | 8.32 | imm04 e imm05, diciembre |
| 2012 | 13.47 | 5.38 | 8.09 | imm04 e imm05, diciembre |
| 2013 | 13.7 | 5.46 | 8.24 | imm04 e imm05, diciembre |
| 2014 | 13.64 | 5.46 | 8.18 | imm04 e imm05, diciembre |
| 2015 | 13.06 | 5.43 | 7.63 | imm04 e imm05, diciembre |
| 2016 | 13.03 | 5.44 | 7.59 | imm04 e imm05, diciembre |
| 2017 | 13 | 5.28 | 7.72 | imm04 e imm05, diciembre |
| 2018 | 12.72 | 5.05 | 7.67 | imm04 e imm05, diciembre |
| 2019 | 12.64 | 4.91 | 7.73 | imm04 e imm05, diciembre |
| 2020 | 12.33 | 4.35 | 7.98 | imm04 e imm05, diciembre |
| 2021 | 11.92 | 3.99 | 7.93 | imm04 e imm05, diciembre |
| 2022 | 11.83 | 3.95 | 7.88 | imm04 e imm05, diciembre |
| 2023 | 12.09 | 4.5 | 7.59 | imm04 e imm05, diciembre |
| 2024 | 12.67 | 5.18 | 7.49 | imm04 e imm05, diciembre |
| 2025 | 12.92 | 4.94 | 7.98 | imm04 e imm05, diciembre |
Tasa de interés real
Descontada la inflación, los préstamos costaron 11.09 % en 2025, lo más alto desde 2009
Descontada la inflación de cada año, un préstamo en quetzales costó 11.09 % en 2025, lo más alto desde 2009. Ese año la inflación fue de −0.28 % y el costo real llegó a 13.89 %.
En 2022, con una inflación de 9.24 %, el costo real bajó a 2.37 %, el más bajo desde 1990, y el depósito perdió 4.84 % contra los precios.
Desde 2005 el depósito rindió menos que la inflación en 9 de 21 años. En 1990, con una inflación de 59.81 %, el préstamo costó −23.28 % y el depósito −28.35 %.
El cálculo es (1 + tasa) / (1 + inflación) − 1, con la inflación de diciembre a diciembre.

Fuente: Banguat
Ver datos
| «Anio» | TasaActivaPorcentaje | TasaPasivaPorcentaje | InflacionDicDicPorcentaje | TasaActivaRealPorcentaje | TasaPasivaRealPorcentaje |
|---|---|---|---|---|---|
| 1980 | 11 | 9 | 9.01 | 1.83 | -0.01 |
| 1981 | 15 | 13 | 8.8 | 5.7 | 3.86 |
| 1982 | 12 | 9 | -2.07 | 14.37 | 11.3 |
| 1983 | 12 | 9 | 7.15 | 4.53 | 1.73 |
| 1984 | 12 | 9 | 7.24 | 4.44 | 1.64 |
| 1985 | 12 | 9 | 27.87 | -12.41 | -14.76 |
| 1986 | 14 | 11 | 21.45 | -6.13 | -8.6 |
| 1987 | 14 | 11 | 9.31 | 4.29 | 1.55 |
| 1988 | 16 | 13 | 12.34 | 3.26 | 0.59 |
| 1989 | 16 | 13 | 20.17 | -3.47 | -5.97 |
| 1990 | 22.6 | 14.5 | 59.81 | -23.28 | -28.35 |
| 1991 | 22.1 | 14 | 10.03 | 10.97 | 3.61 |
| 1992 | 21.2 | 11.3 | 14.22 | 6.11 | -2.56 |
| 1993 | 25.7 | 13.7 | 11.63 | 12.6 | 1.85 |
| 1994 | 20.2 | 7.6 | 11.6 | 7.71 | -3.58 |
| 1995 | 22.2 | 8.2 | 8.62 | 12.5 | -0.39 |
| 1996 | 22.4 | 11 | 10.85 | 10.42 | 0.14 |
| 1997 | 16.4 | 6.35 | 7.13 | 8.65 | -0.73 |
| 1998 | 17.91 | 7.16 | 7.48 | 9.7 | -0.3 |
| 1999 | 20.62 | 11.28 | 4.92 | 14.96 | 6.06 |
| 2000 | 20.05 | 10.98 | 5.08 | 14.25 | 5.61 |
| 2001 | 17.9 | 8.46 | 8.91 | 8.25 | -0.41 |
| 2002 | 16.2 | 6.91 | 6.33 | 9.28 | 0.55 |
| 2003 | 14.11 | 4.52 | 5.85 | 7.8 | -1.26 |
| 2004 | 13.5 | 4.54 | 9.23 | 3.91 | -4.29 |
| 2005 | 12.67 | 4.62 | 8.57 | 3.78 | -3.64 |
| 2006 | 12.88 | 4.84 | 5.79 | 6.7 | -0.9 |
| 2007 | 12.89 | 4.91 | 8.75 | 3.81 | -3.53 |
| 2008 | 13.84 | 5.47 | 9.4 | 4.06 | -3.59 |
| 2009 | 13.57 | 5.61 | -0.28 | 13.89 | 5.91 |
| 2010 | 13.25 | 5.34 | 5.39 | 7.46 | -0.05 |
| 2011 | 13.51 | 5.19 | 6.2 | 6.88 | -0.95 |
| 2012 | 13.47 | 5.38 | 3.45 | 9.69 | 1.87 |
| 2013 | 13.7 | 5.46 | 4.39 | 8.92 | 1.03 |
| 2014 | 13.64 | 5.46 | 2.95 | 10.38 | 2.44 |
| 2015 | 13.06 | 5.43 | 3.07 | 9.69 | 2.29 |
| 2016 | 13.03 | 5.44 | 4.23 | 8.44 | 1.16 |
| 2017 | 13 | 5.28 | 5.68 | 6.93 | -0.38 |
| 2018 | 12.72 | 5.05 | 2.31 | 10.17 | 2.68 |
| 2019 | 12.64 | 4.91 | 3.41 | 8.93 | 1.45 |
| 2020 | 12.33 | 4.35 | 4.82 | 7.16 | -0.45 |
| 2021 | 11.92 | 3.99 | 3.07 | 8.59 | 0.89 |
| 2022 | 11.83 | 3.95 | 9.24 | 2.37 | -4.84 |
| 2023 | 12.09 | 4.5 | 4.18 | 7.59 | 0.31 |
| 2024 | 12.67 | 5.18 | 1.7 | 10.79 | 3.42 |
| 2025 | 12.92 | 4.94 | 1.65 | 11.09 | 3.24 |
Depósitos por banco
Banrural guarda Q77,082 millones en depósitos, más que el Industrial
Las personas individuales guardan Q263,414 millones en los bancos a junio de 2026. Banrural guarda Q77,081.8 millones y el Industrial Q62,672.4: el mismo orden que en número de cuentas. Por cuenta, el Industrial promedia Q10,457 y Banrural Q8,051.
Banrural, el Industrial y G&T Continental guardan el 65.7 % de esos depósitos, y los cinco mayores, con Bantrab y el Agromercantil, el 82.4 %. En diciembre de 2023 los tres primeros tenían el 66.8 %.
Del monto nacional, el 48.2 % está en Ahorro, el 32.3 % en Plazo y el 19.5 % en Monetario. Las cuentas de Plazo son el 0.70 % del total y guardan casi un tercio del dinero.
Bantrab es octavo en número de cuentas y cuarto en volumen: de sus Q24,557.2 millones, Q14,649.4, el 59.7 %, están en Plazo.

Fuente: SIB
Ver datos
| Banco | TipoCuentaDepositos | VolumenDepositosMillonesGTQ | Fecha |
|---|---|---|---|
| El Crédito Hipotecario Nacional De Guatemala | Monetario | 658.4 | 2026 |
| El Crédito Hipotecario Nacional De Guatemala | Ahorro | 1,610 | 2026 |
| El Crédito Hipotecario Nacional De Guatemala | Plazo | 1,234.4 | 2026 |
| Banco De Los Trabajadores | Monetario | 960.9 | 2026 |
| Banco De Los Trabajadores | Ahorro | 8,946.9 | 2026 |
| Banco De Los Trabajadores | Plazo | 14,649.4 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Monetario | 246.2 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Ahorro | 525.6 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Plazo | 839.7 | 2026 |
| Banco Industrial, S. A. | Monetario | 18,888 | 2026 |
| Banco Industrial, S. A. | Ahorro | 27,539.6 | 2026 |
| Banco Industrial, S. A. | Plazo | 16,244.8 | 2026 |
| Banco De Desarrollo Rural, S. A. | Monetario | 16,412 | 2026 |
| Banco De Desarrollo Rural, S. A. | Ahorro | 46,821.1 | 2026 |
| Banco De Desarrollo Rural, S. A. | Plazo | 13,848.7 | 2026 |
| Banco Internacional, S. A. | Monetario | 1,199 | 2026 |
| Banco Internacional, S. A. | Ahorro | 2,151.9 | 2026 |
| Banco Internacional, S. A. | Plazo | 2,287.8 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Monetario | 0 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Ahorro | 0 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Plazo | 0 | 2026 |
| Vivibanco, S. A. | Monetario | 41.9 | 2026 |
| Vivibanco, S. A. | Ahorro | 100.4 | 2026 |
| Vivibanco, S. A. | Plazo | 108.6 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Monetario | 62.2 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Ahorro | 198.8 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Plazo | 1,138.5 | 2026 |
| Banco Promerica, S. A. | Monetario | 1,074.2 | 2026 |
| Banco Promerica, S. A. | Ahorro | 2,248.1 | 2026 |
| Banco Promerica, S. A. | Plazo | 7,205.1 | 2026 |
| Banco De Antigua, S. A. | Monetario | 0 | 2026 |
| Banco De Antigua, S. A. | Ahorro | 120.8 | 2026 |
| Banco De Antigua, S. A. | Plazo | 1,554.7 | 2026 |
| Banco De América Central, S. A. | Monetario | 3,069.5 | 2026 |
| Banco De América Central, S. A. | Ahorro | 7,964.2 | 2026 |
| Banco De América Central, S. A. | Plazo | 6,795.5 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Monetario | 3,044.8 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Ahorro | 7,438.3 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Plazo | 8,745 | 2026 |
| Banco G&T Continental, S. A. | Monetario | 4,946.7 | 2026 |
| Banco G&T Continental, S. A. | Ahorro | 20,549.8 | 2026 |
| Banco G&T Continental, S. A. | Plazo | 7,892.4 | 2026 |
| Banco Azteca De Guatemala, S. A. | Monetario | 635.1 | 2026 |
| Banco Azteca De Guatemala, S. A. | Ahorro | 0 | 2026 |
| Banco Azteca De Guatemala, S. A. | Plazo | 1,733.8 | 2026 |
| Banco Inv, S. A. | Monetario | 13.2 | 2026 |
| Banco Inv, S. A. | Ahorro | 31.9 | 2026 |
| Banco Inv, S. A. | Plazo | 357.2 | 2026 |
| Banco Credicorp, S. A. | Monetario | 31.3 | 2026 |
| Banco Credicorp, S. A. | Ahorro | 572.1 | 2026 |
| Banco Credicorp, S. A. | Plazo | 229.6 | 2026 |
| Banco Nexa, S. A. | Monetario | 77.4 | 2026 |
| Banco Nexa, S. A. | Ahorro | 53.1 | 2026 |
| Banco Nexa, S. A. | Plazo | 215.8 | 2026 |
| Banco Multimoney, S. A. | Monetario | 0 | 2026 |
| Banco Multimoney, S. A. | Ahorro | 0 | 2026 |
| Banco Multimoney, S. A. | Plazo | 99.9 | 2026 |
Cuentas de depósito por banco
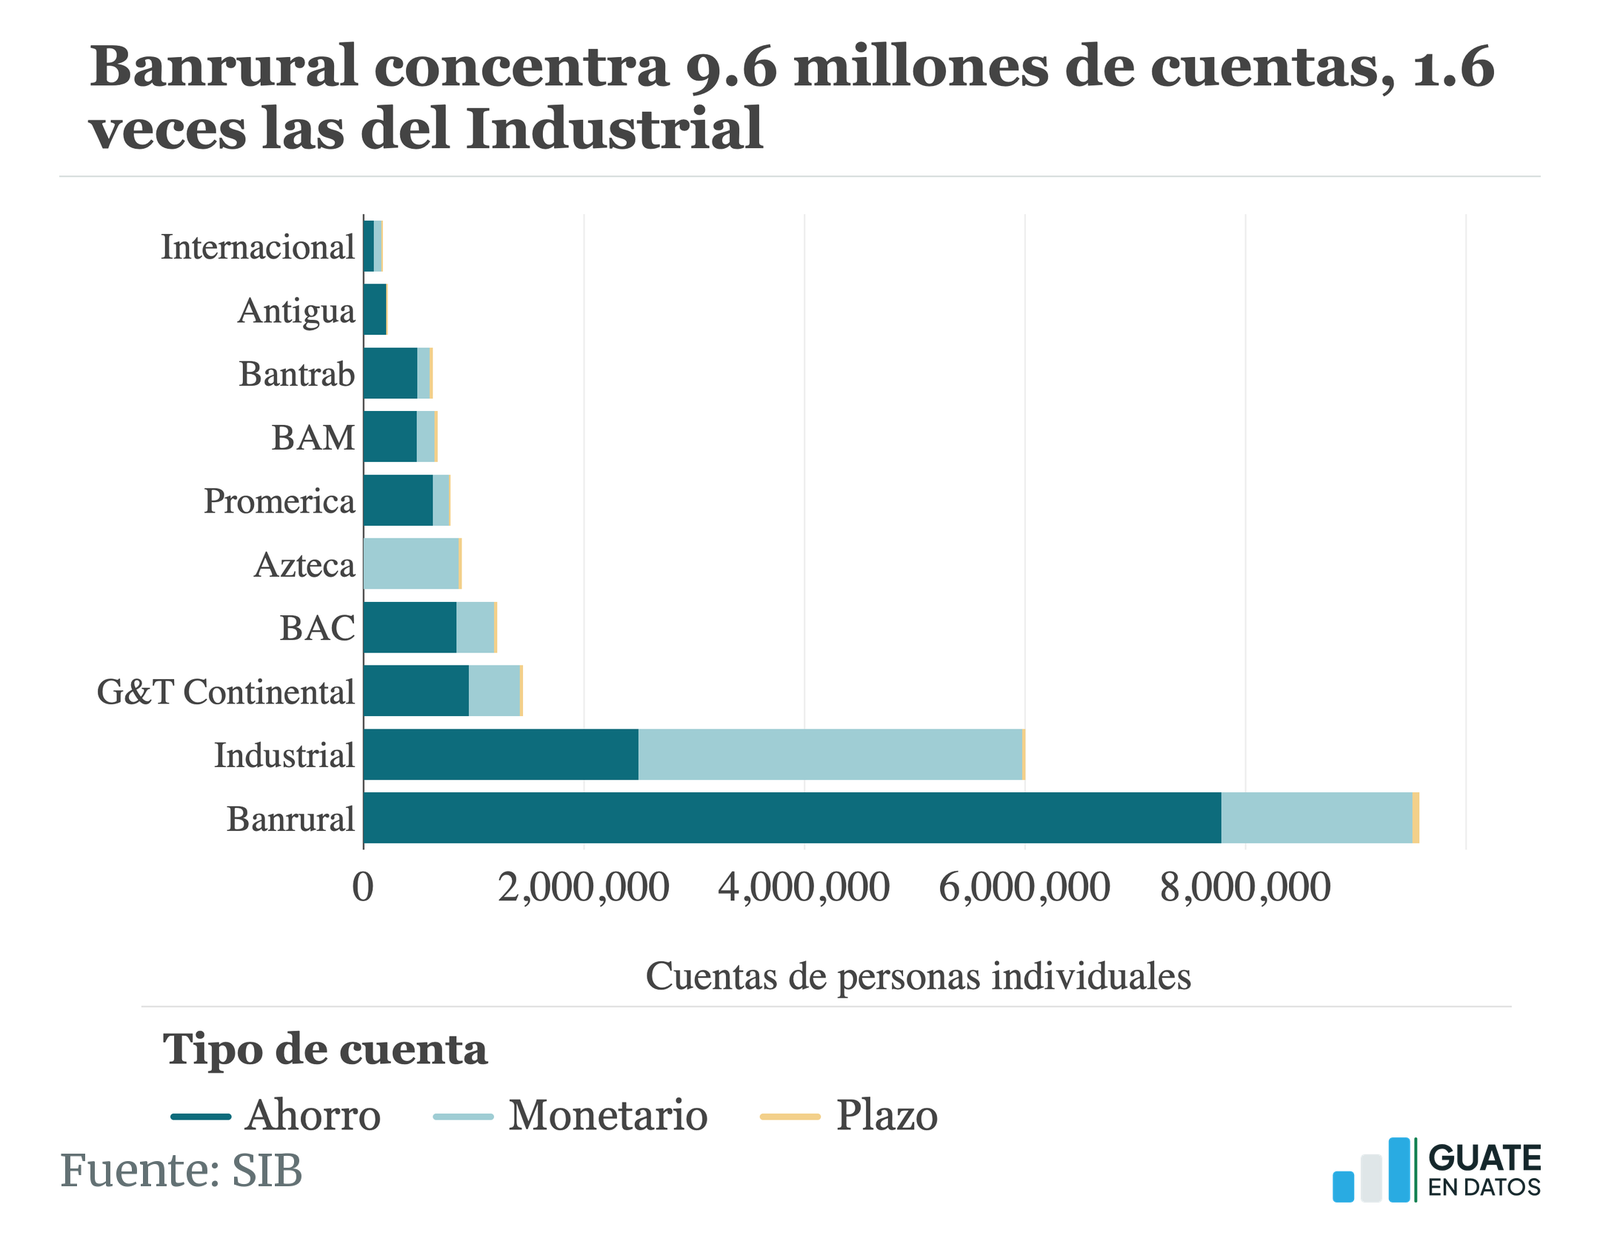
Banrural concentra 9.6 millones de cuentas, 1.6 veces las del Industrial
Las cuentas de depósito de personas individuales son 21,829,077. Una persona puede tener varias: la SIB contó 8,163,545 depositantes, el 69.5 % de la población adulta.
Banrural concentra 9,574,143 cuentas, 1.6 veces las 5,993,459 del Industrial. Entre los dos reúnen el 71 % del total nacional.
Por tipo, el reparto nacional es Ahorro 64.7 %, Monetario 34.6 % y Plazo 0.70 %. Azteca es el único de los diez mayores que prácticamente no tiene cuentas de Ahorro: de sus 879,517 cuentas, 2 son de ese tipo.
El tema Inclusión financiera reparte estas cuentas por departamento, con la serie anual al cierre de cada diciembre.
Fuente: SIB
Ver datos
| Banco | TipoCuenta | Cantidad | Fecha |
|---|---|---|---|
| El Crédito Hipotecario Nacional De Guatemala | Monetario | 74,899 | 2026 |
| El Crédito Hipotecario Nacional De Guatemala | Ahorro | 46,211 | 2026 |
| El Crédito Hipotecario Nacional De Guatemala | Plazo | 1,911 | 2026 |
| Banco De Los Trabajadores | Monetario | 115,682 | 2026 |
| Banco De Los Trabajadores | Ahorro | 484,851 | 2026 |
| Banco De Los Trabajadores | Plazo | 22,798 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Monetario | 11,049 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Ahorro | 60,175 | 2026 |
| Banco Cuscatlán Guatemala, S. A. | Plazo | 1,623 | 2026 |
| Banco Industrial, S. A. | Monetario | 3,482,836 | 2026 |
| Banco Industrial, S. A. | Ahorro | 2,493,108 | 2026 |
| Banco Industrial, S. A. | Plazo | 17,515 | 2026 |
| Banco De Desarrollo Rural, S. A. | Monetario | 1,731,965 | 2026 |
| Banco De Desarrollo Rural, S. A. | Ahorro | 7,780,170 | 2026 |
| Banco De Desarrollo Rural, S. A. | Plazo | 62,008 | 2026 |
| Banco Internacional, S. A. | Monetario | 78,707 | 2026 |
| Banco Internacional, S. A. | Ahorro | 92,731 | 2026 |
| Banco Internacional, S. A. | Plazo | 1,835 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Monetario | 0 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Ahorro | 0 | 2026 |
| Citibank, N.a., Sucursal Guatemala | Plazo | 0 | 2026 |
| Vivibanco, S. A. | Monetario | 1,249 | 2026 |
| Vivibanco, S. A. | Ahorro | 6,137 | 2026 |
| Vivibanco, S. A. | Plazo | 181 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Monetario | 2,713 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Ahorro | 18,253 | 2026 |
| Banco Ficohsa Guatemala, S. A. | Plazo | 1,040 | 2026 |
| Banco Promerica, S. A. | Monetario | 149,023 | 2026 |
| Banco Promerica, S. A. | Ahorro | 626,978 | 2026 |
| Banco Promerica, S. A. | Plazo | 6,564 | 2026 |
| Banco De Antigua, S. A. | Monetario | 0 | 2026 |
| Banco De Antigua, S. A. | Ahorro | 204,950 | 2026 |
| Banco De Antigua, S. A. | Plazo | 2,896 | 2026 |
| Banco De América Central, S. A. | Monetario | 348,953 | 2026 |
| Banco De América Central, S. A. | Ahorro | 841,318 | 2026 |
| Banco De América Central, S. A. | Plazo | 8,684 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Monetario | 171,825 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Ahorro | 484,380 | 2026 |
| Banco Agromercantil De Guatemala, S. A. | Plazo | 7,324 | 2026 |
| Banco G&T Continental, S. A. | Monetario | 465,015 | 2026 |
| Banco G&T Continental, S. A. | Ahorro | 955,974 | 2026 |
| Banco G&T Continental, S. A. | Plazo | 11,432 | 2026 |
| Banco Azteca De Guatemala, S. A. | Monetario | 875,171 | 2026 |
| Banco Azteca De Guatemala, S. A. | Ahorro | 2 | 2026 |
| Banco Azteca De Guatemala, S. A. | Plazo | 4,344 | 2026 |
| Banco Inv, S. A. | Monetario | 1,139 | 2026 |
| Banco Inv, S. A. | Ahorro | 948 | 2026 |
| Banco Inv, S. A. | Plazo | 463 | 2026 |
| Banco Credicorp, S. A. | Monetario | 2,370 | 2026 |
| Banco Credicorp, S. A. | Ahorro | 9,255 | 2026 |
| Banco Credicorp, S. A. | Plazo | 230 | 2026 |
| Banco Nexa, S. A. | Monetario | 41,252 | 2026 |
| Banco Nexa, S. A. | Ahorro | 17,694 | 2026 |
| Banco Nexa, S. A. | Plazo | 1,109 | 2026 |
| Banco Multimoney, S. A. | Monetario | 1 | 2026 |
| Banco Multimoney, S. A. | Ahorro | 35 | 2026 |
| Banco Multimoney, S. A. | Plazo | 101 | 2026 |
Estabilidad
Indicadores de solidez
La rentabilidad de los bancos bajó de 18.6 % en 2022 a 11.5 % en 2025
Según los indicadores de solidez financiera del FMI, la rentabilidad de los bancos y las demás entidades que captan depósitos bajó de 18.6 % del patrimonio en 2022 a 11.5 % en 2025, la más baja desde 2009. Entre los ocho países de la región con dato de 2025, solo Costa Rica queda debajo, con 4.9 %.
Los préstamos con más de 90 días de atraso pasaron de 1.3 % de la cartera en 2022 a 2.5 % en 2024 y 2.4 % en 2025. Las reservas para cubrirlos pasaron de 79.9 % de esa mora en 2023 a 113.9 % en 2025.
El capital regulatorio es el 15.5 % de los activos ponderados por riesgo, el tercero más bajo de los ocho, después de Honduras (14.6 %) y El Salvador (15.0 %).
El FMI mide la mora a más de 90 días y el capital con las normas contables nacionales, así que sus cifras pueden diferir de las que publica la SIB.

Fuente: FMI
Ver datos
| «Pais» | CodigoISO3 | CodigoFMI | Indicador | Fecha | Porcentaje |
|---|---|---|---|---|---|
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2017 | 21.86 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2018 | 23.25 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2019 | 22.35 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2020 | 20.48 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2021 | 20.2 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2022 | 17.15 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2023 | 17.67 |
| Belice | BLZ | FSI688_CFSI_PT | Capital regulatorio | 2024 | 17.73 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2009 | 16.26 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2010 | 17.63 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2011 | 17.62 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2012 | 16.76 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2013 | 16.51 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2014 | 16.57 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2015 | 16.13 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2016 | 16.38 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2017 | 16.41 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2018 | 16.63 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2019 | 17.41 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2020 | 16.66 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2021 | 16.38 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2022 | 17.68 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2023 | 18.53 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2024 | 19.16 |
| Costa Rica | CRI | FSI688_CFSI_PT | Capital regulatorio | 2025 | 18.63 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2009 | 16.88 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2010 | 17.96 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2011 | 17.49 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2012 | 17.52 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2013 | 17.71 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2014 | 17.05 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2015 | 17.23 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2016 | 17.33 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2017 | 16.84 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2018 | 17.86 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2019 | 15.98 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2020 | 15.41 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2021 | 15.81 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2022 | 15.45 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2023 | 15.59 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2024 | 15.49 |
| El Salvador | SLV | FSI688_CFSI_PT | Capital regulatorio | 2025 | 14.98 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2009 | 15.94 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2010 | 15.72 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2011 | 15.34 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2012 | 14.66 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2013 | 14.78 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2014 | 14.56 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2015 | 14.11 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2016 | 14.94 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2017 | 15.91 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2018 | 15.9 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2019 | 16.42 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2020 | 16.24 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2021 | 17.36 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2022 | 16.58 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2023 | 16.79 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2024 | 15.72 |
| Guatemala | GTM | FSI688_CFSI_PT | Capital regulatorio | 2025 | 15.53 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2010 | 15.3 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2011 | 15.25 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2012 | 14.97 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2013 | 14.84 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2014 | 14.95 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2015 | 14.38 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2016 | 14.03 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2017 | 14.03 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2018 | 13.8 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2019 | 14.05 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2020 | 14.48 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2021 | 14.44 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2022 | 13.97 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2023 | 13.88 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2024 | 13.99 |
| Honduras | HND | FSI688_CFSI_PT | Capital regulatorio | 2025 | 14.61 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2009 | 16.51 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2010 | 16.82 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2011 | 15.67 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2012 | 15.95 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2013 | 15.53 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2014 | 15.76 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2015 | 14.96 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2016 | 14.9 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2017 | 15.57 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2018 | 15.91 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2019 | 15.98 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2020 | 17.7 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2021 | 19.53 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2022 | 19 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2023 | 18.81 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2024 | 19.09 |
| México | MEX | FSI688_CFSI_PT | Capital regulatorio | 2025 | 20.17 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2009 | 16.49 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2010 | 16.56 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2011 | 14.78 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2012 | 13.06 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2013 | 12.86 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2014 | 13.04 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2015 | 13.03 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2016 | 13.47 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2017 | 13.82 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2018 | 17 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2019 | 19.5 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2020 | 19.46 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2021 | 18.87 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2022 | 17.61 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2023 | 17.34 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2024 | 16.73 |
| Nicaragua | NIC | FSI688_CFSI_PT | Capital regulatorio | 2025 | 16.86 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2009 | 15.8 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2010 | 15.97 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2011 | 15.24 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2012 | 15.66 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2013 | 14.76 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2014 | 14.74 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2015 | 14.89 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2016 | 15.35 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2017 | 15.96 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2018 | 15.73 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2019 | 15.24 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2020 | 15.71 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2021 | 15.85 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2022 | 15.26 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2023 | 15.11 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2024 | 14.99 |
| Panamá | PAN | FSI688_CFSI_PT | Capital regulatorio | 2025 | 15.97 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2017 | 18.26 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2018 | 17.1 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2019 | 16.57 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2020 | 21.02 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2021 | 19.06 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2022 | 16.72 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2023 | 16.11 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2024 | 17.43 |
| República Dominicana | DOM | FSI688_CFSI_PT | Capital regulatorio | 2025 | 17.4 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2017 | 5.97 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2018 | 6.48 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2019 | 5.08 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2020 | 6.54 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2021 | 3.91 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2022 | 4.89 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2023 | 3.94 |
| Belice | BLZ | AQ12_CFSI_PT | Préstamos en mora | 2024 | 3.14 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2009 | 2.06 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2010 | 1.86 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2011 | 1.82 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2012 | 1.75 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2013 | 1.75 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2014 | 1.55 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2015 | 1.66 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2016 | 1.55 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2017 | 2.05 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2018 | 2.12 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2019 | 2.4 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2020 | 2.41 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2021 | 2.26 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2022 | 2.11 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2023 | 1.96 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2024 | 2.06 |
| Costa Rica | CRI | AQ12_CFSI_PT | Préstamos en mora | 2025 | 2.05 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2009 | 3.6 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2010 | 3.83 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2011 | 3.45 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2012 | 2.83 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2013 | 2.29 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2014 | 2.31 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2015 | 2.25 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2016 | 1.97 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2017 | 1.89 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2018 | 1.85 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2019 | 1.72 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2020 | 1.57 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2021 | 1.83 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2022 | 1.8 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2023 | 1.77 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2024 | 1.71 |
| El Salvador | SLV | AQ12_CFSI_PT | Préstamos en mora | 2025 | 1.55 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2009 | 2.71 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2010 | 2.11 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2011 | 1.61 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2012 | 1.34 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2013 | 1.19 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2014 | 1.29 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2015 | 1.35 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2016 | 2.05 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2017 | 2.32 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2018 | 2.18 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2019 | 2.2 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2020 | 1.83 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2021 | 1.73 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2022 | 1.25 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2023 | 1.75 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2024 | 2.47 |
| Guatemala | GTM | AQ12_CFSI_PT | Préstamos en mora | 2025 | 2.35 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2010 | 3.66 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2011 | 2.94 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2012 | 3.29 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2013 | 3.39 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2014 | 3.27 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2015 | 3.06 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2016 | 3.13 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2017 | 2.53 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2018 | 2.28 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2019 | 2.38 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2020 | 3.22 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2021 | 2.83 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2022 | 2.38 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2023 | 2.06 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2024 | 2.28 |
| Honduras | HND | AQ12_CFSI_PT | Préstamos en mora | 2025 | 2.67 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2009 | 3.07 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2010 | 2.33 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2011 | 2.45 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2012 | 2.53 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2013 | 3.36 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2014 | 3.13 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2015 | 2.6 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2016 | 2.15 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2017 | 2.15 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2018 | 2.11 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2019 | 2.2 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2020 | 2.56 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2021 | 2.05 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2022 | 2.08 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2023 | 2.08 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2024 | 2.02 |
| México | MEX | AQ12_CFSI_PT | Préstamos en mora | 2025 | 2.17 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2009 | 2.55 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2010 | 2.04 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2011 | 1.91 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2012 | 1.88 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2013 | 1.98 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2014 | 1 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2015 | 0.89 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2016 | 0.86 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2017 | 1.04 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2018 | 2.43 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2019 | 3.19 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2020 | 3.71 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2021 | 2.46 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2022 | 1.55 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2023 | 1.54 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2024 | 1.24 |
| Nicaragua | NIC | AQ12_CFSI_PT | Préstamos en mora | 2025 | 1.04 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2009 | 3.31 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2010 | 2.65 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2011 | 2.14 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2012 | 1.95 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2013 | 1.87 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2014 | 2.21 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2015 | 2.2 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2016 | 2.52 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2017 | 3.05 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2018 | 3.26 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2019 | 1.96 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2020 | 2.01 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2021 | 2.25 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2022 | 2.53 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2023 | 2.57 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2024 | 2.37 |
| Panamá | PAN | AQ12_CFSI_PT | Préstamos en mora | 2025 | 2.39 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2017 | 1.91 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2018 | 1.62 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2019 | 1.55 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2020 | 2.01 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2021 | 1.31 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2022 | 0.83 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2023 | 0.93 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2024 | 1.25 |
| República Dominicana | DOM | AQ12_CFSI_PT | Préstamos en mora | 2025 | 1.72 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2017 | 15.06 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2018 | 17.19 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2019 | 14.14 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2020 | 6.55 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2021 | 9.39 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2022 | 7.47 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2023 | 15.12 |
| Belice | BLZ | ROE_CFSI_PT | Rentabilidad | 2024 | 18.39 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2009 | 8.71 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2010 | 8.39 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2011 | 9.16 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2012 | 10.36 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2013 | 8.18 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2014 | 8.22 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2015 | 7.31 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2016 | 8.82 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2017 | 6.42 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2018 | 6.42 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2019 | 6.77 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2020 | 4.49 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2021 | 5.97 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2022 | 7.39 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2023 | 3.72 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2024 | 5.73 |
| Costa Rica | CRI | ROE_CFSI_PT | Rentabilidad | 2025 | 4.91 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2009 | 2.68 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2010 | 6.59 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2011 | 10.93 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2012 | 11.3 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2013 | 11.63 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2014 | 9.48 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2015 | 7.88 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2016 | 6.77 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2017 | 7.38 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2018 | 7.78 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2019 | 9.08 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2020 | 6.91 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2021 | 11.49 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2022 | 13.04 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2023 | 13.21 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2024 | 12.63 |
| El Salvador | SLV | ROE_CFSI_PT | Rentabilidad | 2025 | 12.92 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2009 | 13.9 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2010 | 14.26 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2011 | 17.12 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2012 | 14.88 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2013 | 15.04 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2014 | 15.36 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2015 | 14.69 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2016 | 14.42 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2017 | 12.87 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2018 | 11.95 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2019 | 14.18 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2020 | 15.32 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2021 | 15.15 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2022 | 18.55 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2023 | 16.25 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2024 | 12.79 |
| Guatemala | GTM | ROE_CFSI_PT | Rentabilidad | 2025 | 11.52 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2010 | 10.81 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2011 | 11.68 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2012 | 13.34 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2013 | 12.26 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2014 | 11.8 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2015 | 11.85 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2016 | 12.76 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2017 | 11.52 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2018 | 11.44 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2019 | 12.12 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2020 | 7.16 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2021 | 10.71 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2022 | 13.56 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2023 | 13.41 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2024 | 11.84 |
| Honduras | HND | ROE_CFSI_PT | Rentabilidad | 2025 | 12.35 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2009 | 12.81 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2010 | 13.45 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2011 | 12.59 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2012 | 13.96 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2013 | 15.39 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2014 | 12.85 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2015 | 12.48 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2016 | 12.65 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2017 | 15.23 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2018 | 16.01 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2019 | 15.47 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2020 | 8.96 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2021 | 14.61 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2022 | 17.65 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2023 | 18.51 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2024 | 18.2 |
| México | MEX | ROE_CFSI_PT | Rentabilidad | 2025 | 17.26 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2009 | 3.95 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2010 | 3.22 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2011 | 14.64 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2012 | 22.23 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2013 | 22.05 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2014 | 19.97 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2015 | 20.3 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2016 | 21.64 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2017 | 19.57 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2018 | 10.47 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2019 | 8.83 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2020 | 5.97 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2021 | 9.88 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2022 | 11.18 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2023 | 13.43 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2024 | 14.48 |
| Nicaragua | NIC | ROE_CFSI_PT | Rentabilidad | 2025 | 14.53 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2009 | 11.05 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2010 | 13.71 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2011 | 14.11 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2012 | 14.86 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2013 | 13.67 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2014 | 14.84 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2015 | 14.03 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2016 | 11.81 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2017 | 13.4 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2018 | 13.09 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2019 | 11.46 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2020 | 6.44 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2021 | 9.15 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2022 | 12.81 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2023 | 16.44 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2024 | 16.53 |
| Panamá | PAN | ROE_CFSI_PT | Rentabilidad | 2025 | 16.64 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2017 | 13.85 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2018 | 16.59 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2019 | 15.9 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2020 | 13.57 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2021 | 17.95 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2022 | 19.6 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2023 | 21.07 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2024 | 19.43 |
| República Dominicana | DOM | ROE_CFSI_PT | Rentabilidad | 2025 | 18.65 |