

Sector financiero
Inclusión financiera
68,078 puntos de acceso del sistema bancario en 2025, 4.6 veces los de 2019
16.8 % de los adultos es deudor del sistema bancario en 2025
Superintendencia de Bancos · Foto: UCDWiki, CC BY-SA 4.0
Cada cifra de inclusión financiera cuenta una cosa distinta. Los puntos de acceso son lugares. Las cuentas de depósito y los productos afiliados a servicios financieros móviles son productos. Los deudores son personas. El boletín de la Superintendencia de Bancos sale cada trimestre y estas series toman el cierre de cada diciembre.
El acceso y el saldo se reparten al revés entre departamentos. Petén tiene 122.55 puntos de acceso por cada 10 mil adultos y El Progreso 106.52, sobre los 51.73 del departamento de Guatemala. En saldo de depósitos, el departamento de Guatemala tiene Q60,546.34 por adulto y Totonicapán Q3,666.39.
Los deudores pasaron de 1,451,437 en 2023 a 1,923,733 en 2025, con el mayor salto de la serie en 2024. El departamento de Guatemala reúne el 45.3 % de los deudores del país. Ahí uno de cada tres adultos es deudor, y en Totonicapán uno de cada dieciséis.
Acceso
Puntos de acceso
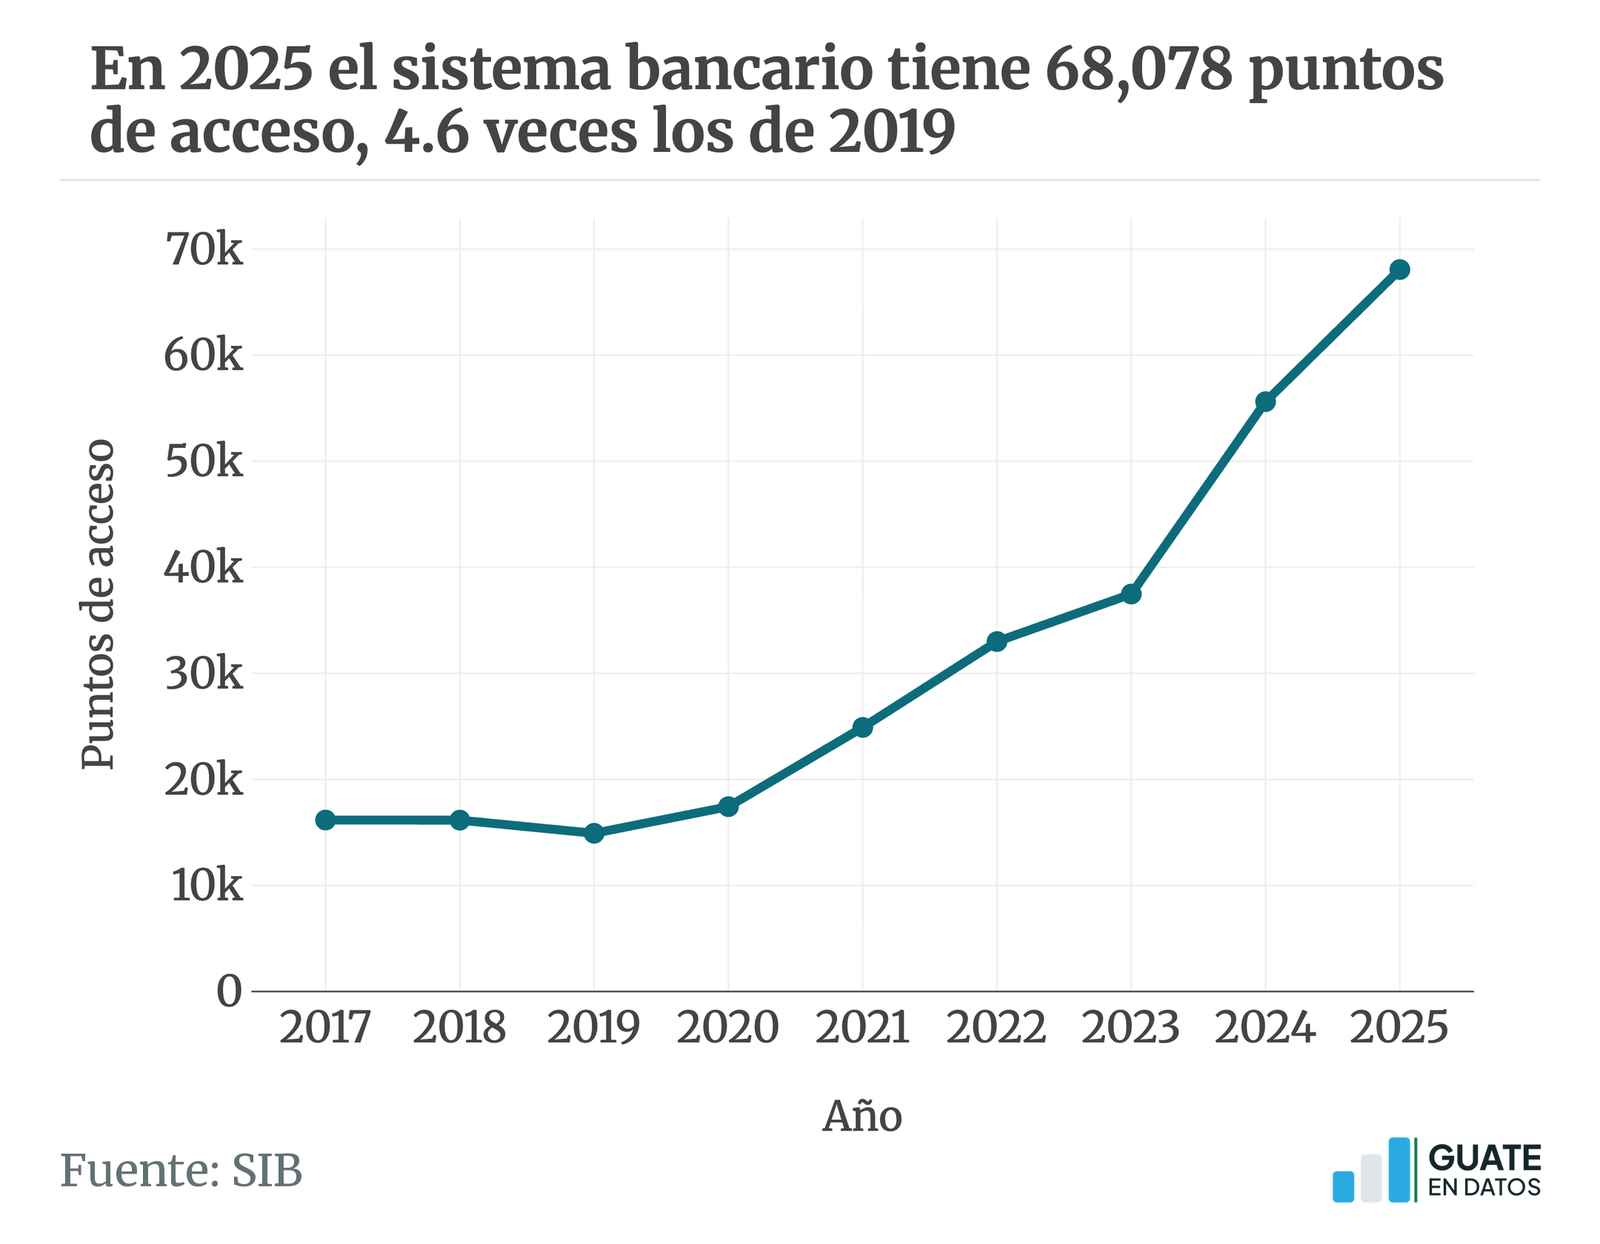
En 2025 el sistema bancario tiene 68,078 puntos de acceso, 4.6 veces los de 2019
Para la Superintendencia de Bancos, un punto de acceso es un lugar físico donde se hacen determinadas operaciones bancarias: agencias bancarias, establecimientos de agentes bancarios y cajeros automáticos.
En 2025 el sistema bancario tiene 68,078 puntos de acceso. El piso de la serie es 2019, con 14,920, y de ahí a 2025 se multiplicaron por 4.6. Contra los 16,170 de 2017 el alza es de 321 %.
La tasa por cada 10 mil adultos pasó de 17.5 en 2017 a 59.2 en 2025. Lo que se cuenta son lugares, por cada 10 mil personas adultas.
El tema Sistema financiero toma del mismo boletín el corte de junio de 2026, donde los puntos de acceso son 72,123, y reparte por banco los agentes bancarios y sus establecimientos.
Fuente: SIB
Ver datos
| Fecha | PuntosAcceso | PuntosAccesoPorCada10milAdultos |
|---|---|---|
| 2017 | 16,170 | 17.5 |
| 2018 | 16,158 | 16.9 |
| 2019 | 14,920 | 15.1 |
| 2020 | 17,429 | 17.1 |
| 2021 | 24,904 | 23.7 |
| 2022 | 33,001 | 30.6 |
| 2023 | 37,478 | 34 |
| 2024 | 55,621 | 49.4 |
| 2025 | 68,078 | 59.2 |
Puntos de acceso por departamento
Petén tiene 122.55 puntos de acceso por cada 10 mil adultos y Alta Verapaz 46.72
El departamento de Guatemala tiene 13,412 puntos de acceso, seguido de Petén, con 4,908, y Huehuetenango, con 4,378. Por cada 10 mil adultos el orden cambia: Petén encabeza con 122.55 puntos de acceso, El Progreso tiene 106.52 y Guatemala 51.73.
Los establecimientos de agentes bancarios son 61,076 de los 68,078 puntos de acceso del país. Los cajeros automáticos son 4,215 y las agencias bancarias, 2,787.
En agencias bancarias el departamento de Guatemala encabeza con 4.66 por cada 10 mil adultos. Cinco departamentos quedan por debajo de 1.3: Totonicapán, con 1.06, Alta Verapaz, con 1.08, San Marcos y Huehuetenango, con 1.23, y Quiché, con 1.24.
Petén y El Progreso pasan de 100 establecimientos de agentes bancarios por cada 10 mil adultos, con 117.83 y 100.93. En cajeros automáticos el departamento de Guatemala encabeza con 8.92, y cuatro quedan por debajo de uno: Quiché, con 0.71, Totonicapán, con 0.87, y San Marcos y Huehuetenango, con 0.88.

Fuente: SIB e INE
Ver datos
| Departamento | CodigoDepartamental | PoblacionAdulta | PuntosAcceso | PuntosAccesoPorCada10milAdultos | AgenciasBancarias | AgenciasBancariasPorCada10milAdultos | EstablecimientoAgentesBancarios | EstablecimientoAgentesBancariosPorCada10milAdultos | CajerosAutomaticos | CajerosAutomaticosPorCada10milAdultos | Fecha |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Guatemala | 1 | 2,592,786 | 13,412 | 51.73 | 1,207 | 4.66 | 9,892 | 38.15 | 2,313 | 8.92 | 2025 |
| El Progreso | 2 | 132,276 | 1,409 | 106.52 | 31 | 2.34 | 1,335 | 100.93 | 43 | 3.25 | 2025 |
| Sacatepéquez | 3 | 298,341 | 1,395 | 46.76 | 71 | 2.38 | 1,158 | 38.81 | 166 | 5.56 | 2025 |
| Chimaltenango | 4 | 518,258 | 2,550 | 49.2 | 72 | 1.39 | 2,374 | 45.81 | 104 | 2.01 | 2025 |
| Escuintla | 5 | 564,357 | 3,581 | 63.45 | 139 | 2.46 | 3,153 | 55.87 | 289 | 5.12 | 2025 |
| Santa Rosa | 6 | 317,135 | 2,109 | 66.5 | 64 | 2.02 | 1,975 | 62.28 | 70 | 2.21 | 2025 |
| Sololá | 7 | 325,427 | 1,961 | 60.26 | 44 | 1.35 | 1,868 | 57.4 | 49 | 1.51 | 2025 |
| Totonicapán | 8 | 311,669 | 1,613 | 51.75 | 33 | 1.06 | 1,553 | 49.83 | 27 | 0.87 | 2025 |
| Quetzaltenango | 9 | 614,744 | 3,646 | 59.31 | 161 | 2.62 | 3,284 | 53.42 | 201 | 3.27 | 2025 |
| Suchitepéquez | 10 | 402,983 | 2,693 | 66.83 | 76 | 1.89 | 2,500 | 62.04 | 117 | 2.9 | 2025 |
| Retalhuleu | 11 | 254,916 | 1,876 | 73.59 | 52 | 2.04 | 1,747 | 68.53 | 77 | 3.02 | 2025 |
| San Marcos | 12 | 745,837 | 3,551 | 47.61 | 92 | 1.23 | 3,393 | 45.49 | 66 | 0.88 | 2025 |
| Huehuetenango | 13 | 867,633 | 4,378 | 50.46 | 107 | 1.23 | 4,195 | 48.35 | 76 | 0.88 | 2025 |
| Quiché | 14 | 660,878 | 3,968 | 60.04 | 82 | 1.24 | 3,839 | 58.09 | 47 | 0.71 | 2025 |
| Baja Verapaz | 15 | 218,141 | 1,174 | 53.82 | 30 | 1.38 | 1,112 | 50.98 | 32 | 1.47 | 2025 |
| Alta Verapaz | 16 | 861,387 | 4,024 | 46.72 | 93 | 1.08 | 3,828 | 44.44 | 103 | 1.2 | 2025 |
| Petén | 17 | 400,502 | 4,908 | 122.55 | 100 | 2.5 | 4,719 | 117.83 | 89 | 2.22 | 2025 |
| Izabal | 18 | 298,045 | 2,617 | 87.81 | 80 | 2.68 | 2,440 | 81.87 | 97 | 3.25 | 2025 |
| Zacapa | 19 | 179,907 | 1,491 | 82.88 | 68 | 3.78 | 1,352 | 75.15 | 71 | 3.95 | 2025 |
| Chiquimula | 20 | 287,499 | 1,665 | 57.91 | 67 | 2.33 | 1,532 | 53.29 | 66 | 2.3 | 2025 |
| Jalapa | 21 | 267,459 | 1,316 | 49.2 | 42 | 1.57 | 1,233 | 46.1 | 41 | 1.53 | 2025 |
| Jutiapa | 22 | 382,920 | 2,741 | 71.58 | 76 | 1.98 | 2,594 | 67.74 | 71 | 1.85 | 2025 |
Depósitos y pagos
Productos afiliados a servicios móviles
En 2025 hay 4.85 millones de productos afiliados a servicios móviles por canal físico
Los servicios financieros móviles son los que se hacen desde un teléfono o una tableta: transferencias, pago de facturas, depósitos y retiros.
La Superintendencia de Bancos parte los productos afiliados según el canal de afiliación: el físico —agencia bancaria, agente bancario u otro canal físico— y el de en línea —banca en línea, call center o aplicativo de datos—.
En diciembre de 2025 el canal físico reúne 4,853,876 productos afiliados, contra 1,619,403 en diciembre de 2017. Los dos canales juntos son 24,087,357, de los cuales 19,233,481 entran por el canal en línea.
La tasa por cada 10 mil adultos pasó de 1,748 en 2017 a 4,220 en 2025, que son 0.42 productos afiliados por adulto. La Superintendencia de Bancos cuenta productos afiliados, y una misma persona puede tener más de uno.
El 30 de junio de 2023 el indicador amplió lo que cuenta —nueve tipos de producto— y empezó a separar los dos canales de afiliación, así que los años de antes y los de después no son del todo comparables. La tasa del canal físico baja de 3,472.1 en 2022 a 3,447.3 en 2023, la única caída de la serie.
Cada año de la serie es el que publica el boletín: el cuadro comparativo histórico hasta 2022, y el cuadro de canal de afiliación en 2023 y en 2025. 2024 es el único año estimado; su conteo por canal está en el boletín a diciembre de ese año, y mientras tanto la serie reparte el total nacional de 2024 entre los dos canales con las tasas que el boletín publica para cada uno.
El tema Sistema financiero reparte por banco el total de los dos canales, con el corte de junio de 2026: 28,211,804 productos afiliados.

Fuente: SIB
Ver datos
| Fecha | ServiciosFinancierosMoviles | ServiciosFinancierosMovilesPorCada10milAdultos |
|---|---|---|
| 2017 | 1,619,403 | 1,748 |
| 2018 | 1,874,873 | 1,962 |
| 2019 | 2,175,531 | 2,207 |
| 2020 | 2,549,185 | 2,508 |
| 2021 | 3,030,336 | 2,878 |
| 2022 | 3,740,452 | 3,472 |
| 2023 | 3,797,648 | 3,447 |
| 2024 | 4,416,308 | 3,922 |
| 2025 | 4,853,876 | 4,220 |
Productos afiliados por departamento
Guatemala tiene 7,515 productos afiliados por cada 10 mil adultos y Alta Verapaz 1,677
El boletín reparte por departamento solo los productos afiliados por canal físico. Los 19,233,481 del canal en línea quedan fuera de ese reparto.
Las tasas más altas están en el departamento de Guatemala, con 7,515.4 productos afiliados por cada 10 mil adultos, Quetzaltenango, con 5,284.0, Petén, con 4,953.3, Zacapa, con 4,825.0, e Izabal, con 4,260.6.
Alta Verapaz tiene la tasa más baja, 1,676.8 por cada 10 mil adultos. Le siguen Quiché, con 2,197.6, Sololá, con 2,353.6, Jalapa, con 2,549.3, y Huehuetenango, con 2,607.9.
El departamento de Guatemala reúne 1,948,582 de los 4,853,873 productos afiliados que suman los 22 departamentos.

Fuente: SIB e INE
Ver datos
| Departamento | CodigoDepartamental | PoblacionAdulta | ServiciosFinancierosMoviles | ServiciosFinancierosMovilesPorCada10milAdultos | Fecha |
|---|---|---|---|---|---|
| Guatemala | 1 | 2,592,786 | 1,948,582 | 7,515.4 | 2025 |
| El Progreso | 2 | 132,276 | 54,384 | 4,111.4 | 2025 |
| Sacatepéquez | 3 | 298,341 | 117,731 | 3,946.2 | 2025 |
| Chimaltenango | 4 | 518,258 | 161,437 | 3,115 | 2025 |
| Escuintla | 5 | 564,357 | 195,454 | 3,463.3 | 2025 |
| Santa Rosa | 6 | 317,135 | 119,163 | 3,757.5 | 2025 |
| Sololá | 7 | 325,427 | 76,592 | 2,353.6 | 2025 |
| Totonicapán | 8 | 311,669 | 82,031 | 2,632 | 2025 |
| Quetzaltenango | 9 | 614,744 | 324,831 | 5,284 | 2025 |
| Suchitepéquez | 10 | 402,983 | 147,669 | 3,664.4 | 2025 |
| Retalhuleu | 11 | 254,916 | 81,504 | 3,197.3 | 2025 |
| San Marcos | 12 | 745,837 | 251,414 | 3,370.9 | 2025 |
| Huehuetenango | 13 | 867,633 | 226,270 | 2,607.9 | 2025 |
| Quiché | 14 | 660,878 | 145,235 | 2,197.6 | 2025 |
| Baja Verapaz | 15 | 218,141 | 71,620 | 3,283.2 | 2025 |
| Alta Verapaz | 16 | 861,387 | 144,437 | 1,676.8 | 2025 |
| Petén | 17 | 400,502 | 198,381 | 4,953.3 | 2025 |
| Izabal | 18 | 298,045 | 126,985 | 4,260.6 | 2025 |
| Zacapa | 19 | 179,907 | 86,805 | 4,825 | 2025 |
| Chiquimula | 20 | 287,499 | 92,977 | 3,234 | 2025 |
| Jalapa | 21 | 267,459 | 68,183 | 2,549.3 | 2025 |
| Jutiapa | 22 | 382,920 | 132,188 | 3,452.1 | 2025 |
Cuentas de depósito
En 2025 hay 20.4 millones de cuentas de depósito, 1.77 por cada adulto
La mayoría de los bancos ofrecen tres tipos de cuenta de depósito: monetaria, de ahorro y a plazo. Las de esta serie son las de personas individuales.
En 2025 hay 20,369,723 cuentas de depósito. La cantidad baja de 14.7 millones en 2017 a 13.1 millones en 2021, el piso de la serie, y de ahí sube hasta 2025.
La tasa es de 17,708 cuentas por cada 10 mil adultos, 1.77 por adulto; en 2021 fue de 12,446. Una persona puede tener varias cuentas y la Superintendencia de Bancos no publica cuántos titulares distintos hay.
El tema Sistema financiero reparte estas cuentas por banco, con el corte de junio de 2026, cuando son 21,829,077 cuentas y Q263,414.3 millones depositados.

Fuente: SIB
Ver datos
| Fecha | CuentasDepositos | CuentasDepositosPorCada10milAdultos |
|---|---|---|
| 2017 | 14,696,760 | 15,867.9 |
| 2018 | 13,124,358 | 13,735.7 |
| 2019 | 13,185,712 | 13,376.6 |
| 2020 | 15,268,175 | 15,024.5 |
| 2021 | 13,104,621 | 12,446 |
| 2022 | 14,455,854 | 13,418.8 |
| 2023 | 15,809,823 | 14,351.2 |
| 2024 | 17,528,313 | 15,567.2 |
| 2025 | 20,369,723 | 17,708 |
Cuentas de depósito por departamento
El departamento de Guatemala tiene 10.1 millones de las 20.4 millones de cuentas
El departamento de Guatemala tiene 10,060,855 cuentas de depósito, seguido de Quetzaltenango, con 1,025,956, y Escuintla, con 870,812. El Progreso tiene la cantidad más baja, 176,648, y Totonicapán la sigue, con 229,099.
Por adulto, el departamento de Guatemala tiene 3.88 cuentas, Zacapa 1.83 y Quetzaltenango 1.67. Alta Verapaz cierra con 0.66 cuentas.
Los saldos más altos están en el departamento de Guatemala, con Q156,983.7 millones, Quetzaltenango, con Q11,018.0 millones, Jutiapa, con Q8,011.9 millones, y Huehuetenango, con Q7,714.7 millones. Los 22 departamentos suman Q253,024.4 millones.
Por adulto, el departamento de Guatemala encabeza con Q60,546.34 y Zacapa le sigue con Q23,848.99. Totonicapán cierra con Q3,666.39.

Fuente: SIB e INE
Ver datos
| Departamento | CodigoDepartamental | PoblacionAdulta | CuentasDepositos | CuentasDepositosPerCapita | VolumenDepositosMillonesGTQ | VolumenDepositosGTQPerCapita | Fecha |
|---|---|---|---|---|---|---|---|
| Guatemala | 1 | 2,592,786 | 10,060,855 | 3.88 | 156,983.7 | 60,546.34 | 2025 |
| El Progreso | 2 | 132,276 | 176,648 | 1.34 | 1,615.2 | 12,210.83 | 2025 |
| Sacatepéquez | 3 | 298,341 | 412,122 | 1.38 | 4,831.4 | 16,194.22 | 2025 |
| Chimaltenango | 4 | 518,258 | 534,734 | 1.03 | 3,997.9 | 7,714.11 | 2025 |
| Escuintla | 5 | 564,357 | 870,812 | 1.54 | 5,199.6 | 9,213.32 | 2025 |
| Santa Rosa | 6 | 317,135 | 413,487 | 1.3 | 3,777.1 | 11,910.07 | 2025 |
| Sololá | 7 | 325,427 | 286,892 | 0.88 | 1,572.2 | 4,831.19 | 2025 |
| Totonicapán | 8 | 311,669 | 229,099 | 0.74 | 1,142.7 | 3,666.39 | 2025 |
| Quetzaltenango | 9 | 614,744 | 1,025,956 | 1.67 | 11,018 | 17,922.91 | 2025 |
| Suchitepéquez | 10 | 402,983 | 546,674 | 1.36 | 4,593.1 | 11,397.75 | 2025 |
| Retalhuleu | 11 | 254,916 | 326,178 | 1.28 | 3,284.9 | 12,886.21 | 2025 |
| San Marcos | 12 | 745,837 | 728,440 | 0.98 | 5,746.1 | 7,704.23 | 2025 |
| Huehuetenango | 13 | 867,633 | 830,044 | 0.96 | 7,714.7 | 8,891.66 | 2025 |
| Quiché | 14 | 660,878 | 549,895 | 0.83 | 4,053.9 | 6,134.11 | 2025 |
| Baja Verapaz | 15 | 218,141 | 229,967 | 1.05 | 2,908.6 | 13,333.58 | 2025 |
| Alta Verapaz | 16 | 861,387 | 571,422 | 0.66 | 3,514.1 | 4,079.58 | 2025 |
| Petén | 17 | 400,502 | 594,058 | 1.48 | 5,690.8 | 14,209.17 | 2025 |
| Izabal | 18 | 298,045 | 460,792 | 1.55 | 4,232.5 | 14,200.88 | 2025 |
| Zacapa | 19 | 179,907 | 329,539 | 1.83 | 4,290.6 | 23,848.99 | 2025 |
| Chiquimula | 20 | 287,499 | 367,754 | 1.28 | 4,812.8 | 16,740.23 | 2025 |
| Jalapa | 21 | 267,459 | 295,717 | 1.11 | 4,032.6 | 15,077.45 | 2025 |
| Jutiapa | 22 | 382,920 | 528,638 | 1.38 | 8,011.9 | 20,923.17 | 2025 |
Crédito
Adultos deudores
En 2025 el 16.8 % de los adultos es deudor del sistema bancario, contra 12.1 % en 2020
La Superintendencia de Bancos cuenta como deudor a quien recibe financiamiento o garantías de un banco, y también a fiadores, codeudores, garantes y avalistas.
En 2025 hay 1,923,733 deudores, el 16.8 % de los adultos. El piso de la serie es 2020, con 1,234,411 deudores, el 12.1 % de los adultos, y hasta 2021 la cantidad se mueve alrededor de 1.27 millones.
El mayor salto de la serie es 2024, con 379,648 deudores más que en 2023: de 1,451,437 a 1,831,085. Entre 2023 y 2025 la proporción de adultos deudores pasa de 13.2 % a 16.8 %.

Fuente: SIB
Ver datos
| Fecha | Deudores | PorcentajeAdultosDeudores |
|---|---|---|
| 2017 | 1,287,924 | 13.9 |
| 2018 | 1,254,105 | 13.1 |
| 2019 | 1,279,001 | 13 |
| 2020 | 1,234,411 | 12.1 |
| 2021 | 1,277,928 | 12.1 |
| 2022 | 1,359,467 | 12.6 |
| 2023 | 1,451,437 | 13.2 |
| 2024 | 1,831,085 | 16.3 |
| 2025 | 1,923,733 | 16.8 |
Adultos deudores por departamento
El departamento de Guatemala tiene 33.6 % de adultos deudores y Totonicapán 6.3 %
El departamento de Guatemala tiene 33.6 % de adultos deudores, uno de cada tres. Le siguen Petén, con 19.6 %, Zacapa, con 18.6 %, e Izabal, con 17.5 %.
Totonicapán tiene la proporción más baja, 6.3 % de adultos deudores, y le siguen Huehuetenango, con 8.0 %, San Marcos, con 8.1 %, y Alta Verapaz, con 8.8 %. Entre el departamento de Guatemala y Totonicapán la distancia es de 5.3 veces.
El departamento de Guatemala reúne 871,176 de los 1,922,795 deudores que suman los 22 departamentos, el 45.3 %.

Fuente: SIB e INE
Ver datos
| Departamento | CodigoDepartamental | PoblacionAdulta | Deudores | PorcentajeAdultosDeudores | Fecha |
|---|---|---|---|---|---|
| Guatemala | 1 | 2,592,786 | 871,176 | 33.6 | 2025 |
| El Progreso | 2 | 132,276 | 22,487 | 17 | 2025 |
| Sacatepéquez | 3 | 298,341 | 37,889 | 12.7 | 2025 |
| Chimaltenango | 4 | 518,258 | 60,636 | 11.7 | 2025 |
| Escuintla | 5 | 564,357 | 78,446 | 13.9 | 2025 |
| Santa Rosa | 6 | 317,135 | 45,350 | 14.3 | 2025 |
| Sololá | 7 | 325,427 | 34,170 | 10.5 | 2025 |
| Totonicapán | 8 | 311,669 | 19,635 | 6.3 | 2025 |
| Quetzaltenango | 9 | 614,744 | 78,687 | 12.8 | 2025 |
| Suchitepéquez | 10 | 402,983 | 59,239 | 14.7 | 2025 |
| Retalhuleu | 11 | 254,916 | 30,590 | 12 | 2025 |
| San Marcos | 12 | 745,837 | 60,413 | 8.1 | 2025 |
| Huehuetenango | 13 | 867,633 | 69,411 | 8 | 2025 |
| Quiché | 14 | 660,878 | 72,036 | 10.9 | 2025 |
| Baja Verapaz | 15 | 218,141 | 26,831 | 12.3 | 2025 |
| Alta Verapaz | 16 | 861,387 | 75,802 | 8.8 | 2025 |
| Petén | 17 | 400,502 | 78,498 | 19.6 | 2025 |
| Izabal | 18 | 298,045 | 52,158 | 17.5 | 2025 |
| Zacapa | 19 | 179,907 | 33,463 | 18.6 | 2025 |
| Chiquimula | 20 | 287,499 | 33,925 | 11.8 | 2025 |
| Jalapa | 21 | 267,459 | 31,025 | 11.6 | 2025 |
| Jutiapa | 22 | 382,920 | 50,928 | 13.3 | 2025 |